

FYRST

- 357.00 Rezensionen
- 4,5
- Downloads
- 50.000+
 Analyse von Appgk
Wer Geschäftsvorgänge gern unterwegs im Blick behält, landet schnell bei einer mobilen Banking-Lösung. Ich habe mir FYRST als Finanz-App für den geschäftlichen Alltag angesehen und dabei besonders darauf geachtet, wie stark die Nutzung von einer stabilen Verbindung abhängt. Mein Eindruck: Die Anwendung ist interessant für Selbstständige und kleinere Unternehmen, die Bankgeschäfte nicht an den Schreibtisch verschieben möchten, aber sie ist kein Werkzeug, das man unabhängig von Netzqualität oder gewohnter Bankinfrastruktur beurteilen sollte.
Hinter der App steht Postbank - eine Niederlassung der Deutsche Bank AG. Sie ist kostenlos erhältlich, richtet sich an alle Altersgruppen und gehört in den Bereich Finanzen. Im Store wird sie mit einem Durchschnitt von 4,5 bewertet; außerdem kommt sie auf über 50.000 Installationen. Das klingt nach einer noch überschaubaren, aber klar erkennbaren Nutzerbasis. Für mich ist wichtiger, dass das Konzept nicht wie eine allgemeine private Banking-App wirkt, sondern auf geschäftliche Abläufe zugeschnitten ist.
Wie sich FYRST im vernetzten Geschäftsalltag schlägt
Wenn ich FYRST in einen vernetzten Geschäftsalltag einordne, interessiert mich vor allem, wie gut sich ein kurzer Check unterwegs in die übrigen Arbeitsschritte einfügt. Dabei zählt nicht nur der Zugriff auf Bankinformationen, sondern auch, wann ich besser an den Rechner wechsle und wie ich Unterbrechungen auffange. Als Nächstes geht es deshalb um den Moment, in dem eine zuverlässige Verbindung den Unterschied macht.
Wenn eine stabile Verbindung den Unterschied macht
Beim mobilen Geschäftskonto ist die Verbindung kein Nebenthema. Kontostände, neue Buchungen und viele Vorgänge haben einen zeitnahen Datenabgleich gemeinsam. Während meines Tests habe ich die App deshalb nicht nur danach beurteilt, wie übersichtlich einzelne Bereiche wirken, sondern auch danach, wie sinnvoll sie sich in Situationen einsetzen lässt, in denen ich gerade zwischen Terminen, im Zug oder vor einem Kundengespräch stehe.
Der wichtigste praktische Gedanke lautet: FYRST funktioniert am besten als vernetztes Arbeitswerkzeug, nicht als vollständig unabhängiger Notizblock für Bankgeschäfte. Wer eine aktuelle Information braucht, sollte eine belastbare mobile Datenverbindung oder WLAN einplanen. Das ist bei Finanz-Apps grundsätzlich vernünftig, weil veraltete Kontoinformationen schnell zu falschen Entscheidungen führen können. Gleichzeitig bedeutet es, dass ein Funkloch nicht bloß lästig ist, sondern den Zeitpunkt verändert, an dem ein Vorgang sinnvoll geprüft oder abgeschlossen werden kann.
Ein realistisches Beispiel ist eine Rechnung, die ich direkt nach einem Termin begleichen möchte. In einer guten Netzsituation kann ich die App öffnen, den verfügbaren Kontostand prüfen und mich um den Vorgang kümmern, ohne erst ins Büro zurückzukehren. Ist die Verbindung instabil, wird aus diesem kurzen Ablauf eine Unterbrechung: Ich muss warten, den Standort wechseln oder später erneut beginnen. Für spontane Entscheidungen ist das ein wichtiger Unterschied gegenüber einer lokalen Aufgabenliste, die auch ohne Netz sofort reagiert.
Ich würde deshalb nicht empfehlen, einen zeitkritischen Geschäftsvorgang erst im letzten Moment unterwegs anzustoßen. Besser ist es, die Zahlung oder Prüfung vorzubereiten, wenn die Verbindung zuverlässig ist, und für wichtige Termine einen kleinen zeitlichen Puffer einzuplanen. Gerade bei Überweisungen sollte man sich nicht darauf verlassen, dass ein halb geladener Bildschirm oder ein abgebrochener Prozess bereits als erledigt gilt.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Die mobile Nutzung zwischen Büro, Kundentermin und Reise
Die Stärke der App liegt für mich dort, wo Geschäft und Bewegung zusammenkommen. Ein klassisches Online-Banking im Browser ist am großen Bildschirm oft angenehmer, besonders wenn viele Informationen nebeneinander geprüft werden müssen. Auf dem Smartphone ist dagegen der Zugriff näher an der Situation: Ich kann eine finanzielle Frage dort klären, wo sie entsteht, statt sie auf eine spätere Bürositzung zu verschieben.
Das ist besonders nützlich für Einzelunternehmer, die nicht ständig eine zweite Person für Bankangelegenheiten dabeihaben. Nach einem Einkauf für das Unternehmen lässt sich der Kontostand kontrollieren, vor einem Termin kann ein Zahlungseingang geprüft werden, und unterwegs bleibt die finanzielle Lage grundsätzlich erreichbar. Diese Nähe zum Alltag macht die App praktischer als eine Lösung, die sich nur am Arbeitsplatz wirklich bequem anfühlt.
Die besten Aspekte von FYRST
Das solltest du über FYRST wissen
Allerdings hat der kleinere Bildschirm auch Konsequenzen. Wer mehrere Buchungen vergleichen, längere Empfängerangaben kontrollieren oder einen ungewöhnlichen Vorgang genau nachvollziehen möchte, arbeitet am Desktop meist konzentrierter. Auf dem Telefon steigt das Risiko, wichtige Details nur zu überfliegen. Meine Empfehlung ist deshalb, mobile Nutzung für schnelle Kontrolle und klar abgegrenzte Vorgänge zu verwenden, während umfangreiche Abstimmungen besser in eine ruhige Umgebung gehören.
Auch die Netzsituation unterwegs sollte man realistisch einschätzen. In einem Büro mit zuverlässigem WLAN ist der Ablauf planbarer als in einer Tiefgarage, in einem überfüllten Bahnhof oder auf einer Fahrt durch ländliche Gebiete. Wer häufig reist, sollte sich angewöhnen, offene Bankaufgaben nicht erst während des Umstiegs zu erledigen. Die App kann Mobilität erleichtern, aber sie ersetzt keine Planung für den Fall, dass die Verbindung gerade nicht mitspielt.
Was bei einem Abbruch wirklich wichtig ist
Bei einer Finanz-App ist ein Fehler nicht einfach nur ein kosmetisches Problem. Wenn ein Ladevorgang stoppt oder die Verbindung während eines Vorgangs abreißt, muss ich zuerst klären, ob nur die Anzeige unterbrochen wurde oder ob der Vorgang bereits verarbeitet worden sein könnte. Genau hier ist eine ruhige Vorgehensweise wichtiger als mehrfaches schnelles Tippen.
Mein praktischer Rat ist, nach einem Abbruch nicht sofort dieselbe Aktion wiederholt auszuführen. Zuerst sollte ich mich erneut verbinden, die aktuelle Übersicht prüfen und nachsehen, ob sich der Status verändert hat. So vermeide ich unnötige Wiederholungen. Das ist kein spezieller Trick für eine einzelne App, sondern bei geschäftlichen Zahlungen eine grundlegende Sicherheitsroutine, die bei einer mobilen Verbindung besonders relevant wird.
Für den Alltag bedeutet das: Eine Fehlermeldung oder ein leerer Ladezustand sollte nicht automatisch als Beweis gelten, dass nichts passiert ist. Ich würde bei einem wichtigen Vorgang den Zeitpunkt notieren und nach der erneuten Anmeldung kontrollieren, was tatsächlich angezeigt wird. Falls eine Zahlung dringend ist, ist es sinnvoll, die verfügbaren offiziellen Kontakt- und Bankwege des eigenen Kontos griffbereit zu haben, statt ausschließlich auf die App zu setzen.
Die Wiederaufnahme eines unterbrochenen Ablaufs ist auch eine Frage der persönlichen Organisation. Ich halte es für hilfreich, vor dem Start die Empfänger- und Betragsangaben vollständig bereitzulegen und nicht nebenbei zwischen mehreren Apps zu wechseln. Das reduziert die Zeit, in der die Verbindung und die Sitzung belastet werden, und macht es leichter zu erkennen, an welcher Stelle ein Problem aufgetreten ist.
Screenshots
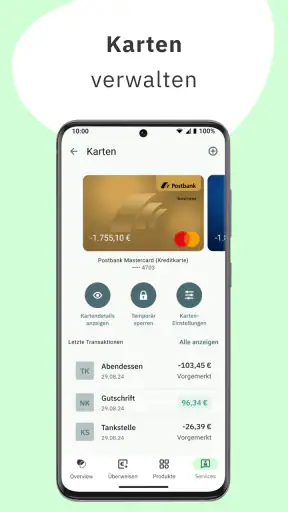
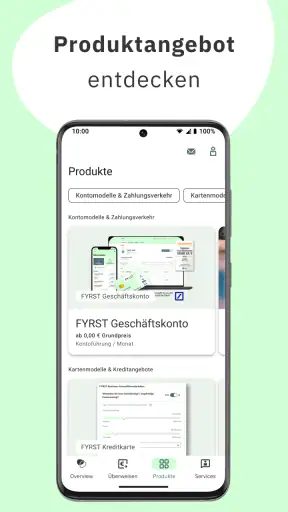
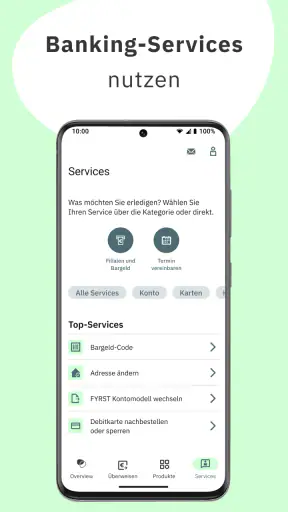
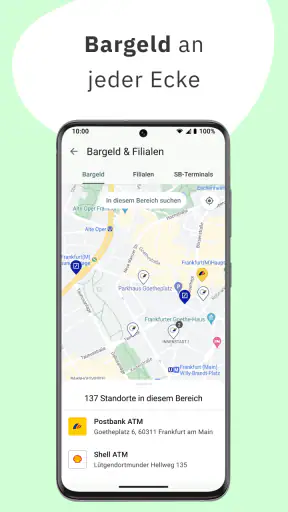
Datensparsamer Umgang unterwegs
Wer Banking mobil nutzt, sollte nicht nur auf Geschwindigkeit achten. Eine Finanz-App ist kein Bereich, in dem ich mich gern in jedem beliebigen öffentlichen Netz lange aufhalte. Für kurze Kontrollen kann eine vertrauenswürdige Verbindung sinnvoller sein als ein offenes WLAN, bei dem ich nicht genau weiß, wie es betrieben wird. Wenn ich unterwegs bin, erledige ich sensible Vorgänge lieber über eine Verbindung, deren Herkunft und Stabilität ich einschätzen kann.
Auch der Datenverbrauch verdient Aufmerksamkeit, ohne dass man daraus eine genaue technische Messung ableiten sollte. Häufiges Öffnen, wiederholtes Aktualisieren und das erneute Laden nach Verbindungsabbrüchen können mehr mobile Daten benötigen als ein einzelner, gut geplanter Zugriff. Ich öffne die App deshalb nicht ständig aus Gewohnheit, sondern dann, wenn ich eine konkrete Information brauche. Das schont das Datenvolumen und verhindert zugleich, dass ich mich von jeder kleinen Kontobewegung ablenken lasse.
Ein weiterer Punkt ist die Umgebung. Im Zug, im Café oder im Wartebereich kann ein Blick auf den Bildschirm für andere sichtbar sein. Die mobile Bequemlichkeit sollte nicht dazu führen, dass Kontostände oder Zahlungsdetails offen auf dem Display stehen bleiben. Ich sperre das Gerät nach der Nutzung wieder und vermeide es, sensible Angaben laut zu wiederholen, wenn andere Personen in der Nähe sind.
Für die tägliche Arbeit hilft außerdem eine klare Trennung zwischen Kontrolle und Entscheidung. Ich kann unterwegs prüfen, ob ein erwarteter Zahlungseingang angekommen ist. Eine größere finanzielle Entscheidung würde ich dennoch nicht unter Zeitdruck auf einem kleinen Display und mit schwacher Verbindung treffen. Diese Unterscheidung ist für mich einer der wichtigsten Punkte: Die App bringt Informationen näher an den Geschäftsalltag, aber sie sollte nicht dazu verleiten, wichtige Prüfungen hastig zu erledigen.
Für wen die App sinnvoll ist und wann eine andere Lösung besser passt
FYRST passt meiner Einschätzung nach besonders gut zu Menschen, die ihr Geschäft selbst organisieren und einen mobilen Zugang zu geschäftlichen Bankangelegenheiten brauchen. Dazu zählen etwa Freiberufler, kleine Dienstleistungsbetriebe und Unternehmer, die häufig zwischen Büro, Einsatzort und Kundentermin wechseln. Wer vor allem Kontostände prüfen oder einzelne Vorgänge zeitnah anstoßen möchte, profitiert am ehesten von der mobilen Ausrichtung.
Weniger passend ist die App für Nutzer, die hauptsächlich umfangreiche Finanzverwaltung betreiben. Wenn ich viele Buchungen sortieren, Unterlagen systematisch bearbeiten oder gemeinsam mit einem Team an einem großen Bildschirm arbeiten möchte, bietet ein Browser-Arbeitsplatz oder eine spezialisierte Buchhaltungssoftware meist den besseren Rahmen. Eine Banking-App kann den Kontozugang vereinfachen, aber sie ersetzt nicht automatisch die gesamte kaufmännische Organisation.
Im Vergleich zu einem herkömmlichen Browser-Banking liegt der Vorteil vor allem in der unmittelbaren Erreichbarkeit. Der Browser ist häufig angenehmer für lange Sitzungen und detaillierte Kontrollen, während die App ihre Berechtigung durch den mobilen Zugriff erhält. Gegenüber einer privaten Banking-App ist die geschäftliche Ausrichtung entscheidend: Wer ein Firmenkonto verwaltet, braucht eine Umgebung, die gedanklich nicht bei privaten Ausgaben stehen bleibt.
Eine weitere Alternative ist der rein stationäre Ablauf über die Bank und die eigene Buchhaltung. Der kann für Unternehmen funktionieren, die selten unterwegs entscheiden und ohnehin feste Büroprozesse haben. In diesem Fall bringt die App weniger zusätzlichen Nutzen. Für mobile Selbstständige ist der Unterschied dagegen spürbar, weil eine kurze Kontrolle nicht erst auf den nächsten Arbeitstag verschoben werden muss.
Bedienlogik, Vertrauen und der erste Einstieg
Der Einstieg in eine Finanz-App ist nicht mit dem Öffnen einer gewöhnlichen Produktivitäts-App vergleichbar. Ich erwarte hier nicht nur eine verständliche Oberfläche, sondern auch eine klare Trennung zwischen Anzeigen, Prüfen und Bestätigen. Gerade unterwegs sollte ich erkennen können, ob ich lediglich Informationen lese oder bereits einen verbindlichen Schritt ausführe.
Die aktuelle Version 3.34.2.8346 zeigt, dass die Anwendung weiter als feststehendes Einzelprodukt betrachtet werden sollte. Für mich ist das ein Hinweis, Updates nicht gedankenlos zu überspringen. Bei einer Banking-App gehören Aktualisierungen zum normalen Umgang, weil sie nicht nur die Oberfläche, sondern auch die technische Zusammenarbeit mit dem Dienst betreffen können. Vor einem wichtigen Geschäftstag würde ich die App nicht erstmals in letzter Minute öffnen, sondern vorher prüfen, ob Anmeldung und Zugriff wie erwartet funktionieren.
Dass die Anwendung von Postbank - eine Niederlassung der Deutsche Bank AG entwickelt wird, kann für Nutzer relevant sein, die bei geschäftlichen Bankgeschäften Wert auf einen bekannten institutionellen Rahmen legen. Trotzdem sollte Vertrauen nicht dazu führen, jeden Vorgang blind zu bestätigen. Ich kontrolliere Empfänger, Betrag und den sichtbaren Status immer selbst. Eine bekannte Marke nimmt mir diese Verantwortung nicht ab.
Die kostenlose Bereitstellung senkt die Hürde, die mobile Lösung auszuprobieren. Das ist angenehm für kleine Unternehmen, die keine weitere laufende Ausgabe für einen zusätzlichen Zugang einplanen möchten. Der eigentliche Wert hängt aber nicht am Preis, sondern daran, ob die App in den eigenen Arbeitsablauf passt. Wer sie nur installiert, aber alle Bankgeschäfte weiterhin ausschließlich am Rechner erledigt, wird den mobilen Vorteil kaum ausschöpfen.
Mein Urteil zur Verbindung als Teil des Produkts
Nach meiner Nutzung sehe ich FYRST als zweckmäßige Ergänzung für geschäftliches Banking, besonders wenn Kontozugriff und Alltag nicht am selben Ort stattfinden. Die App macht mobile Kontrolle plausibel und kann Wege zum Arbeitsplatz verkürzen. Ihr Nutzen zeigt sich weniger in langen Verwaltungssitzungen als in den kleinen, konkreten Momenten dazwischen: vor einem Einkauf, nach einem Kundentermin oder während der Prüfung eines erwarteten Zahlungseingangs.
Die Verbindung bleibt dabei der zentrale Vorbehalt. Bei gutem Netz wirkt der mobile Ansatz direkt und bequem. Bei schwacher Verbindung braucht man Geduld, Kontrolle und eine klare Wiederholungsstrategie. Ich würde wichtige Vorgänge deshalb nicht auf eine letzte Minute legen und nach jedem Abbruch erst den tatsächlichen Status prüfen, bevor ich erneut handle.
Insgesamt empfehle ich FYRST vor allem Selbstständigen und kleinen Unternehmen, die eine kostenlose geschäftliche Banking-App für unterwegs suchen und mit einem vernetzten Arbeitsablauf gut zurechtkommen. Wer dagegen umfangreiche Buchhaltung, große Übersichten oder möglichst unabhängiges Arbeiten ohne stabile Verbindung erwartet, sollte den Browser oder eine ergänzende Finanzlösung bevorzugen. Für mich ist die App dann am stärksten, wenn sie nicht als vollständiger Ersatz für jede Finanzsoftware verstanden wird, sondern als mobiler Zugang zu den geschäftlichen Bankaufgaben, die im richtigen Moment schnell geprüft werden müssen.
Die Altersfreigabe ab null Jahren sagt wenig über die fachliche Zielgruppe aus; entscheidend ist der geschäftliche Zweck. Mit einer durchschnittlichen Bewertung von 4,5 und einer wachsenden Präsenz im App-Angebot wirkt FYRST für mich wie eine ernstzunehmende Option, sofern die eigenen Abläufe zum mobilen Banking passen. Mein abschließender Rat ist einfach: Installieren, den Zugang in einer ruhigen Umgebung einrichten und zuerst einen normalen Kontrollablauf testen. Danach lässt sich realistisch beurteilen, ob die App im eigenen Geschäftsalltag wirklich Zeit spart oder nur einen weiteren Zugang neben dem bestehenden Browser-Banking darstellt.
Häufig gestellte Fragen zu FYRST
Was ist FYRST und für wen eignet sich die App?
FYRST ist ein digitales Geschäftskonto-Angebot der FYRST Bank, das sich vor allem an Selbstständige, Freiberufler, Gründer und kleinere Unternehmen richtet. Über die mobile App und das Online-Banking lassen sich typische Bankgeschäfte wie Kontostandsabfrage, Überweisungen und Verwaltung von Zahlungsvorgängen erledigen. Vor dem Download sollte man prüfen, ob die gewünschten Funktionen zum eigenen Geschäftsmodell und zur benötigten Kontovariante passen.
Welche Funktionen bietet die FYRST-App im Alltag?
Die FYRST-App ermöglicht den mobilen Zugriff auf das Geschäftskonto und unterstützt wichtige Aufgaben unterwegs. Dazu gehören unter anderem das Prüfen von Kontobewegungen, das Ausführen und Freigeben von Überweisungen sowie die Verwaltung von Zahlungsaufträgen. Je nach Konto, Berechtigung und Sicherheitsverfahren können einzelne Funktionen unterschiedlich verfügbar sein. Für umfangreichere Einstellungen kann zusätzlich das Web-Banking erforderlich sein.
Ist FYRST auch für Gründer und Unternehmen mit mehreren Nutzern geeignet?
FYRST richtet sich nicht ausschließlich an Einzelunternehmer, sondern kann auch für bestimmte Unternehmensformen und Teams interessant sein. Besonders wichtig sind dabei die verfügbaren Kontomodelle, Vollmachten und Benutzerrechte. Unternehmen mit mehreren Personen sollten vor der Eröffnung klären, wie Freigaben, Zugriffe und Verantwortlichkeiten eingerichtet werden. Die Eignung hängt außerdem von Rechtsform, Transaktionsvolumen und individuellen Bankanforderungen ab.
Wie sicher ist die Nutzung von FYRST auf Android und iOS?
Für den mobilen Zugriff verwendet FYRST übliche Sicherheitsmechanismen des modernen Online-Bankings, beispielsweise eine geschützte Anmeldung und Verfahren zur Bestätigung von Transaktionen. Nutzer sollten die App ausschließlich aus dem offiziellen Google-Play-Store oder Apple App Store installieren, ihr Betriebssystem aktuell halten und niemals Zugangsdaten weitergeben. Bei Verlust des Smartphones empfiehlt es sich, den Zugang schnellstmöglich sperren oder prüfen zu lassen.
Welche Kosten und Voraussetzungen sollten vor dem Download geprüft werden?
Vor der Registrierung sollten Interessenten die aktuellen Preis- und Leistungsverzeichnisse von FYRST sorgfältig lesen. Je nach Kontomodell können monatliche Gebühren, Kosten für bestimmte Überweisungen, Karten, Bargeldabhebungen oder zusätzliche Leistungen anfallen. Außerdem können Identitätsprüfung, geeignete Unternehmensunterlagen und ein unterstütztes Endgerät erforderlich sein. Da sich Konditionen ändern können, sind die offiziellen Angaben von FYRST maßgeblich.













